
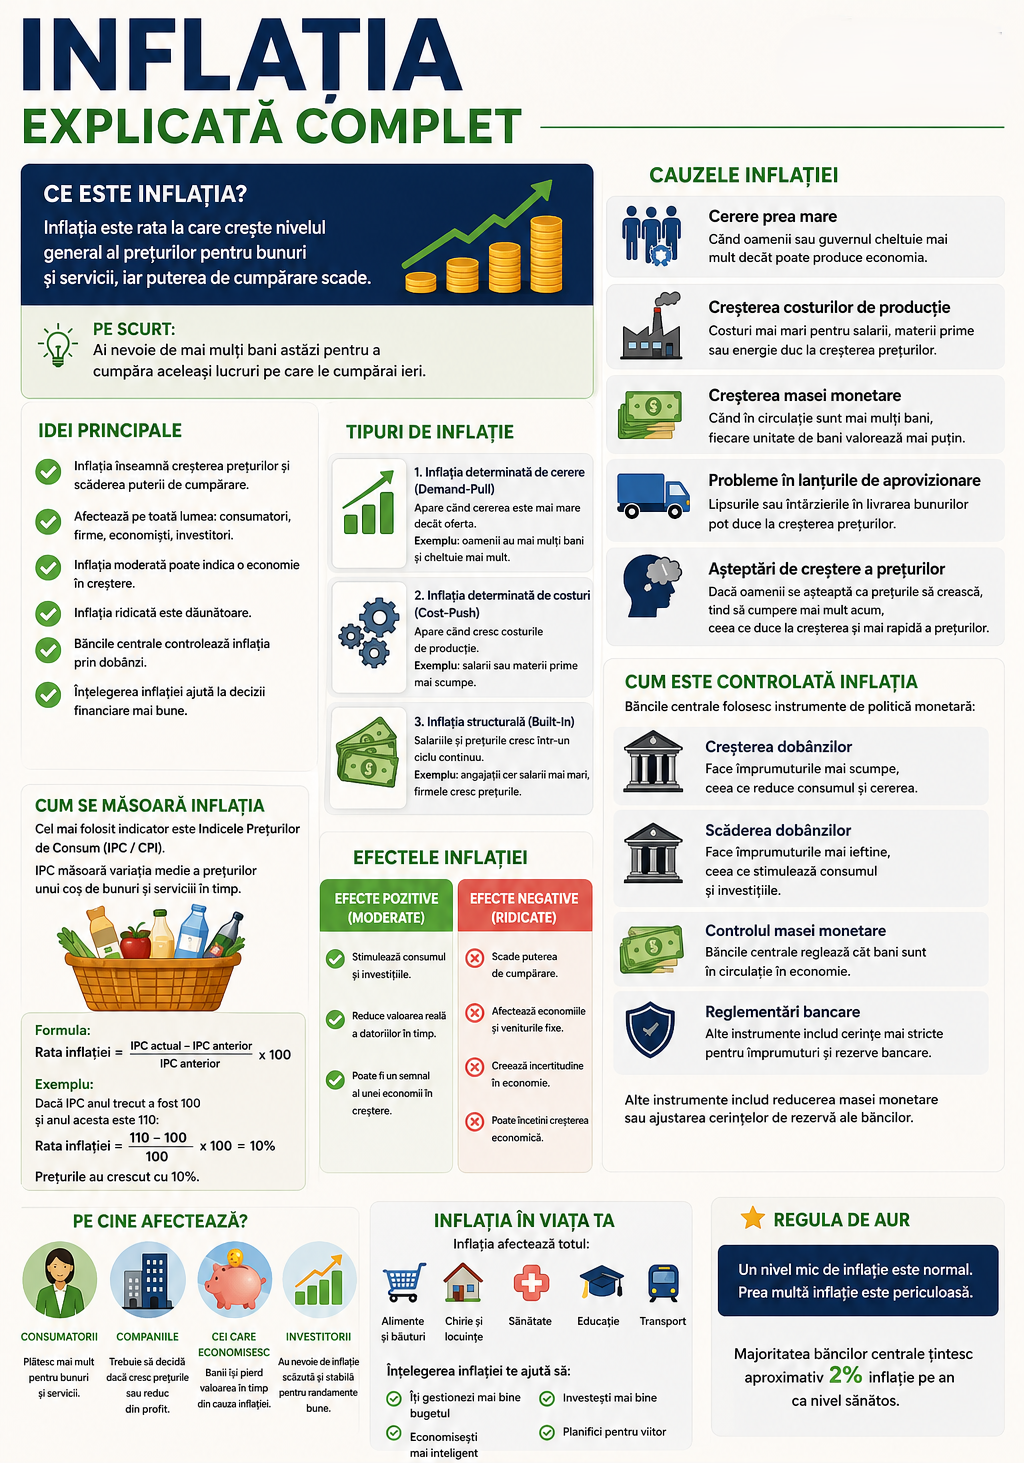
6,2% sună (mai) bine. Dar dacă ai bani puși deoparte, cifra asta ar trebui să te facă atent, nu liniștit.
Inflația din România a coborât la 6,2% în august 2026, de la 8,16% în iulie și 10,42% în iunie. La prima vedere, vestea pare excelentă.
Dar aici apare una dintre cele mai frecvente confuzii atunci când vorbim despre inflație.
Inflația a scăzut. Prețurile nu au scăzut.
De fapt, prețurile au continuat să crească.
În august, față de iulie, au mai crescut cu 0,22%.
Iar acel 6,2% înseamnă că, în medie, coșul de consum era cu 6,2% mai scump în august 2026 decât în august 2025.
Așadar:
10,42% → 8,16% → 6,2% este o scădere a ritmului de creștere a prețurilor. Nu o scădere a prețurilor. Și diferența aceasta este esențială.
Acum să mutăm discuția de la economie la banii tăi
Să presupunem că ai 100.000 de lei economisiți. Nu îi cheltuiești. Nu îi investești. Îi păstrezi. Dacă în următorul an nivelul general al prețurilor crește cu 6,2%, cei 100.000 de lei vor rămâne 100.000 de lei ca sumă. Dar nu vor mai cumpăra ceea ce cumpărau astăzi.
Asta este inflația. Banii nu dispar din cont. Își pierd puterea de cumpărare.
Și aici apare una dintre cele mai importante reguli ale educației financiare:
Nu este suficient ca banii tăi să producă un randament. Trebuie să producă un randament mai mare decât inflația.
Dobânda de 5% nu înseamnă că ai câștigat 5%
Să luăm un exemplu simplu. Ai 100.000 lei. Obții o dobândă de 5%. La final ai 105.000 lei, înainte de taxe. Pare că ai câștigat 5.000 de lei.
Dar dacă, în aceeași perioadă, prețurile au crescut cu 6,2%, puterea de cumpărare a banilor tăi nu a crescut.
Ai mai mulți lei. Dar mai puțină putere de cumpărare.
Mai mult, în cazul depozitelor bancare, dobânda este impozitată cu 10%, astfel încât randamentul net este mai mic decât dobânda afișată.
De aceea, comparația corectă nu este:
„Câtă dobândă îmi oferă banca?”
Ci:
„Cât îmi rămâne după taxe și cât este inflația?”
Asta este educație financiară.
Și mai există o capcană: inflația ta nu este neapărat 6,2%
Aici lucrurile devin și mai interesante. Inflația oficială este calculată pe baza unui coș de consum reprezentativ. Dar tu nu consumi „coșul României”. Tu ai propriul tău coș. Dacă o mare parte din venitul tău se duce pe servicii, situația poate fi mult mai dificilă.
În august 2026, serviciile s-au scumpit cu 11,28% față de august 2025. Mărfurile nealimentare au crescut cu 6,36%, iar cele alimentare cu 2,62%.
Asta înseamnă că două persoane pot avea aceeași inflație oficială, dar o experiență foarte diferită a inflației. Dacă tu cheltuiești mult pe servicii, educație, sănătate, vacanțe, transport sau alte categorii care se scumpesc mai repede, inflația pe care o simți poate fi semnificativ mai mare decât 6,2%.
Dar să ne uităm la economisire
Aici este întrebarea importantă: Ce faci cu banii pe care i-ai economisit?
Prima reacție a multora este: „Îi pun la bancă.” Perfect. Pentru fondul de siguranță, lichiditate și obiective pe termen scurt, depozitul bancar poate avea un rol important.
Dar dacă dobânda este sub inflație, trebuie să înțelegi că plătești pentru siguranță prin pierderea puterii de cumpărare.
O altă variantă sunt titlurile de stat. În oferta FIDELIS din septembrie 2026, de exemplu, emisiunile în lei au avut dobânzi de 6,3%, 6,9%, 7,3% și 7,5%, în funcție de maturitate. Veniturile din dobânzi și câștigurile de capital aferente FIDELIS sunt neimpozabile. Sună mai bine.
Dar chiar și 7,3% sau 7,5% trebuie comparat cu inflația și cu orizontul investiției. Pentru că obiectivul nu este să spui: „Am primit 7,3%.” Obiectivul este să poți spune: „Puterea de cumpărare a banilor mei a crescut.” Sunt două lucruri complet diferite.
Și atunci ce poate bate inflația?
Aici începe partea interesantă. Nu există un instrument care să ofere simultan:
randament mare + risc zero + lichiditate maximă + protecție garantată împotriva inflației.
Dacă cineva îți promite toate acestea, merită să fii foarte atent.
În funcție de orizontul de timp și toleranța la risc, oamenii pot analiza, de exemplu:
- depozite și conturi remunerate – pentru lichiditate și siguranță;
- titluri de stat – pentru conservarea capitalului și un randament predictibil;
- obligațiuni și fonduri de obligațiuni – cu riscuri diferite de dobândă și credit;
- acțiuni și ETF-uri diversificate – pentru obiective pe termen lung, acceptând volatilitatea;
- active imobiliare – cu alte riscuri, costuri și caracteristici de lichiditate;
sau combinații între aceste instrumente.
Dar nu există o soluție universală. Economisirea și investiția nu sunt același lucru.
- Economisirea te ajută să păstrezi bani pentru viitor.
- Investiția urmărește să îi facă să crească.
Iar între cele două există o diferență fundamentală: Riscul.
Cel mai important lucru pe care vreau să-l reții
Dacă ai bani economisiți, nu te uita doar la suma din cont. Uită-te la puterea lor de cumpărare.
100.000 de lei peste un an pot însemna:
- 100.000 lei în cont;
- plus o dobândă;
- dar și prețuri mai mari.
Întrebarea adevărată este: Ce pot cumpăra cu acei bani peste un an? Acolo se află adevărata măsură a câștigului. Pentru că banii care nu pierd din valoare nu sunt neapărat bani care stau pe loc. Sunt bani care își păstrează puterea de cumpărare.
Iar într-o perioadă în care inflația anuală este încă 6,2%, educația financiară nu mai este un lux. Este o necesitate.
FACTS
Inflația nu a dispărut. Doar a încetinit. Iar pentru economiile tale, diferența dintre „am primit dobândă” și „am câștigat în termeni reali” poate însemna foarte mulți bani.
În următorul FACTS voi intra mai adânc în instrumentele de economisire și investiții și voi explica, simplu și fără jargon, cum putem compara randamentul unui produs cu inflația și ce înseamnă, de fapt, un randament real pozitiv.
Aceasta este doar prima parte dintr-o serie mai amplă despre educație financiară, economisire, investiții și libertate financiară.
Lasă un răspuns