
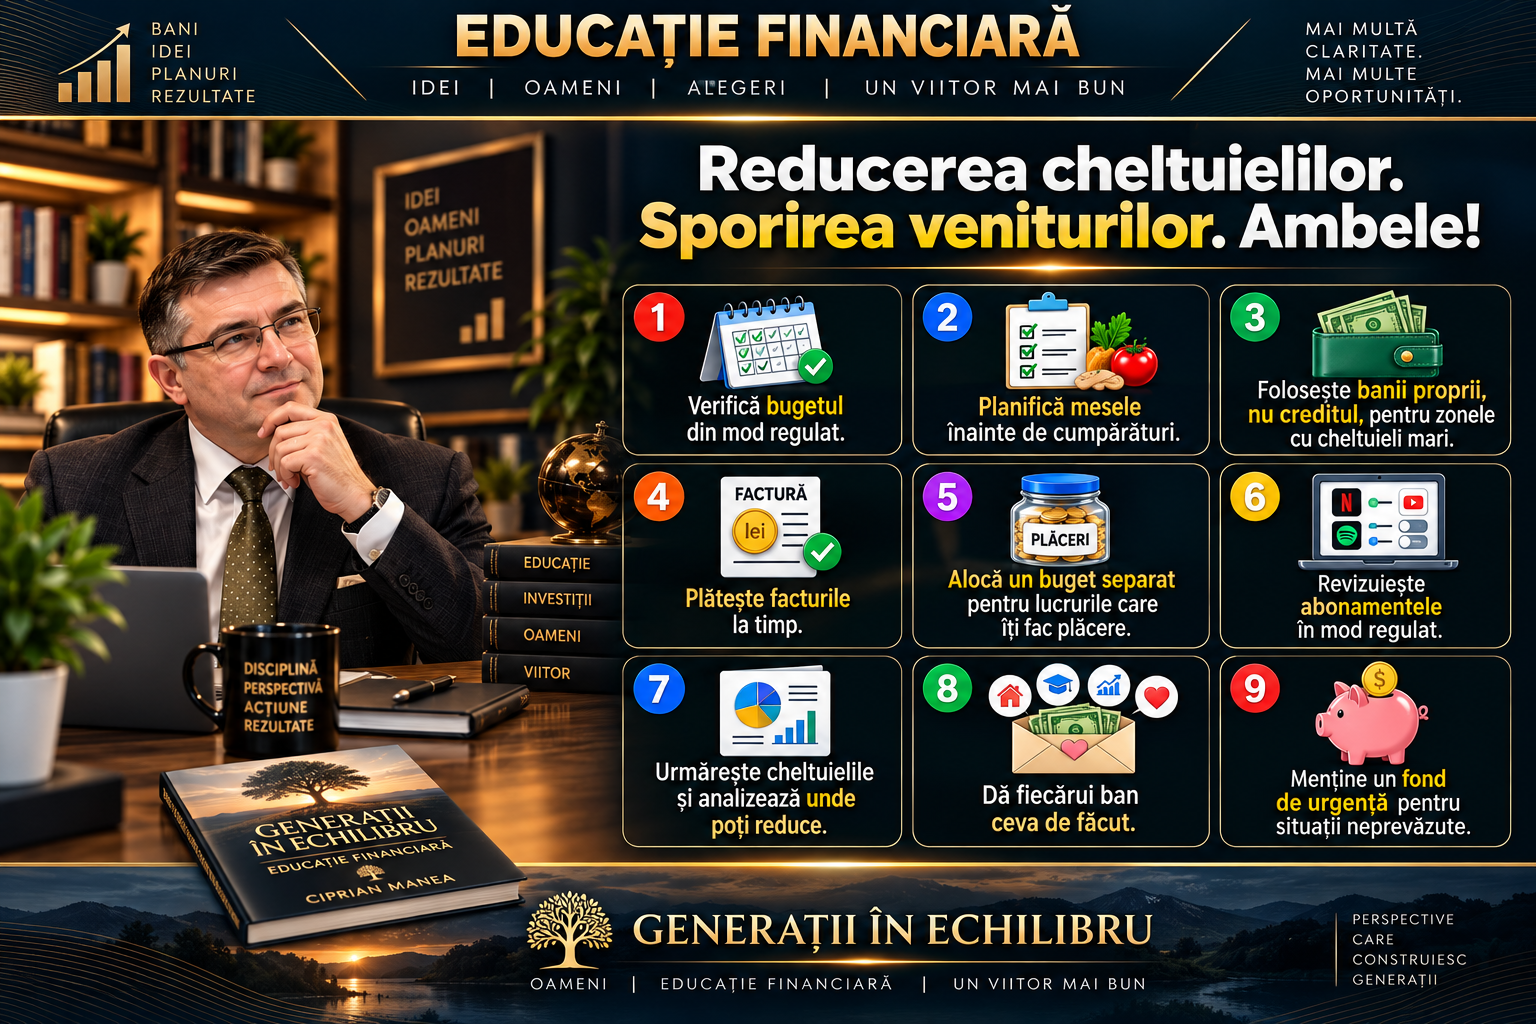
Drumul către libertatea financiară începe cu controlul banilor
Libertatea financiară începe cu o relație sănătoasă cu banii. Înseamnă să înțelegi cât câștigi, cât cheltuiești, cât poți economisi și cum poți transforma, în timp, economiile în capital.
Din perspectiva mea, traseul are o logică simplă:
Venituri → controlul cheltuielilor → economisire → investiții → capital → libertate financiară.
Două direcții trebuie urmărite permanent: reducerea cheltuielilor și creșterea veniturilor.
Aici începe adevărata strategie financiară.
Primul pas: să știi unde se duc banii
Un buget personal este o hartă financiară. Îți arată unde ești, cât spațiu ai pentru economisire și unde există posibilități de optimizare.
Primul obicei este simplu: verifică-ți bugetul în mod regulat.
Este suficient să înțelegi structura banilor tăi: cheltuieli obligatorii, cheltuieli discreționare, economii, investiții și suma disponibilă pentru obiectivele tale.
Apoi apare o întrebare foarte importantă:
Unde pot reduce cheltuielile fără să-mi afectez semnificativ calitatea vieții?
Aici apare diferența dintre disciplină și austeritate.
Este firesc să călătorești, să ieși la restaurant, să cumperi lucruri care îți plac sau să îți oferi mici recompense. Un buget sănătos trebuie să includă și plăcerea, și obiectivele pe termen lung.
Disciplina financiară înseamnă să elimini risipa și să păstrezi ceea ce îți aduce valoare.
Planifică înainte să cumperi
Una dintre cele mai simple metode de reducere a cheltuielilor este planificarea.
Planificarea meselor, de exemplu, poate reduce cumpărăturile impulsive, risipa alimentară și comenzile făcute din comoditate.
Același principiu funcționează în aproape orice categorie de consum.
Planificarea reduce deciziile luate pe moment, iar deciziile financiare bine pregătite sunt, de regulă, mai eficiente.
Folosește banii proprii pentru cheltuielile mari
Creditul este un instrument financiar care poate avea utilitatea lui atunci când este folosit în mod responsabil. Pentru cheltuielile mari și discreționare, utilizarea banilor proprii oferă un avantaj important: controlul asupra bugetului.
Când cumperi din capitalul pe care l-ai acumulat, decizia financiară este legată direct de resursele tale disponibile și de prioritățile pe care ți le-ai stabilit.
Plătește facturile la timp
Facturile plătite la timp reprezintă un obicei financiar simplu și eficient.
Dobânzile, penalitățile și comisioanele generate de întârzieri consumă bani care pot fi direcționați către economisire sau investiții.
Educația financiară se construiește și prin astfel de decizii cotidiene.
Păstrează un buget pentru lucrurile care îți fac plăcere
Un plan financiar trebuie să fie realist și sustenabil.
Dacă îți stabilești un buget imposibil de respectat, disciplina va deveni greu de menținut. O strategie bună include și călătorii, experiențe, hobby-uri, ieșiri sau alte lucruri care îți aduc satisfacție.
Important este să existe o limită clară și să fie respectată.
Banii trebuie să susțină viața pe care o construiești.
Revizuiește abonamentele
Câte abonamente plătești astăzi și câte dintre ele folosești realmente?
Platforme de streaming, aplicații, servicii digitale, abonamente la diverse produse sau servicii. Fiecare poate părea nesemnificativ, însă suma tuturor poate deveni importantă într-un an.
O revizuire periodică poate elibera bani fără să afecteze semnificativ stilul de viață.
Urmărește cheltuielile
Ceea ce măsori poate fi îmbunătățit.
Dacă urmărești câteva luni cheltuielile reale, vei descoperi tipare pe care poate nu le-ai observat înainte: cumpărături impulsive, restaurante, transport, abonamente sau alte categorii care au crescut treptat.
Acolo apare spațiul pentru optimizare.
Un buget bun se bazează pe comportamentul financiar real, nu pe estimări.
Dă fiecărui ban ceva de făcut
Aceasta este una dintre ideile centrale ale imaginii care însoțește acest articol.
Fiecare leu trebuie să aibă un rol.
Unii lei plătesc facturi. Alții acoperă cheltuielile curente. O parte construiește fondul de rezervă. O altă parte poate merge către investiții. Există și bani pentru experiențe, pasiuni și obiective personale.
Când banii primesc o destinație înainte de a fi cheltuiți, comportamentul financiar devine mai ușor de controlat.
Construiește un fond de urgență
Viața financiară are perioade diferite. Pot apărea cheltuieli medicale, reparații, perioade cu venituri mai mici, schimbări profesionale sau situații neprevăzute.
Un fond de urgență îți oferă spațiu de respirație financiară.
Este o rezervă destinată situațiilor speciale, care îți permite să gestionezi evenimentele neprevăzute fără să destabilizezi întregul buget.
Pentru mine, fondul de urgență reprezintă una dintre primele cărămizi ale unei strategii financiare sănătoase.
Reducerea cheltuielilor are o limită. Veniturile pot crește.
Aici ajungem la partea pe care o consider esențială.
Poți optimiza cheltuielile până la un anumit nivel. Veniturile au însă un potențial de creștere mult mai mare.
Dacă ai un venit de 5.000 de lei și reușești să economisești 500 de lei, ai făcut un pas important.
Dacă, în timp, îți crești venitul la 7.000, apoi la 10.000 sau la 15.000 de lei, capacitatea de a construi capital se schimbă radical.
De aceea, educația financiară trebuie să includă și întrebări despre dezvoltarea profesională:
Cum pot deveni mai valoros în piața muncii? Cum îmi pot crește competențele? Cum pot obține un venit suplimentar? Cum pot transforma experiența și cunoștințele mele în valoare economică?
Aici începe accelerarea.
Venitul mai mare îți oferă spațiu. Disciplina îl transformă în capital.
Să câștigi mai mult reprezintă o etapă importantă. Rezultatul apare atunci când o parte din venitul suplimentar este direcționată către economisire și investiții.
Dacă fiecare creștere de venit este absorbită imediat de un nivel mai ridicat al consumului, progresul financiar rămâne limitat.
Dacă o parte din venitul suplimentar este transformată constant în economii și apoi în investiții, începe să se formeze capitalul.
Aici apare diferența dintre venit și avere.
Venitul reprezintă ceea ce câștigi.
Capitalul reprezintă ceea ce ai construit din ceea ce ai câștigat.
Economisirea este etapa de tranziție. Investiția este etapa de multiplicare.
După ce ai control asupra bugetului și ai început să creezi un excedent, apare următoarea întrebare:
Ce fac cu banii care rămân?
Să îi păstrezi reprezintă o decizie. Să îi investești reprezintă o altă decizie, cu un profil diferit de risc și randament.
În timp, diferența dintre cele două poate deveni foarte importantă.
Banii economisiți rămân capital disponibil. Banii investiți pot deveni capital productiv.
Capitalul poate genera randamente, iar aceste randamente pot fi reinvestite. Așa apare mecanismul dobânzii compuse, unul dintre cele mai importante concepte din educația financiară.
Nu este despre o lovitură financiară. Este despre timp, consecvență și capital acumulat.
Libertatea financiară se construiește prin obiceiuri
Din perspectiva mea, libertatea financiară este rezultatul unui sistem de decizii repetate:
controlezi cheltuielile → crești veniturile → economisești → investești → construiești capital → creezi venituri din capital.
Apoi ciclul se repetă.
Cu timpul, capitalul începe să lucreze pentru tine.
Relația cu banii se schimbă pe măsură ce acumulezi capital. La început muncești pentru venit. Apoi înveți să păstrezi o parte din el. Următorul pas este să investești. În timp, o parte din capitalul construit începe să producă venituri suplimentare.
Aici văd esența libertății financiare.
Libertatea financiară înseamnă să ai suficient capital, control și disciplină pentru a lua deciziile importante ale vieții cu mai multă autonomie.
Drumul începe cu lucruri foarte simple:
Reducerea cheltuielilor. Sporirea veniturilor. Ambele.
Una îți creează spațiu financiar. Cealaltă îți mărește capacitatea de acumulare. Împreună construiesc fundația pe care poate apărea capitalul.
Generații în echilibru – Educație Financiară
Aceasta este una dintre temele pe care vreau să le dezvolt în continuare în proiectul „Generații în echilibru – Educație Financiară”: relația dintre bani, economisire, investiții și construirea, în timp, a unui capital care să îți ofere mai multă libertate de decizie.
Pentru fiecare generație, traseul poate arăta diferit. Principiile rămân însă simple:
venituri mai bune, cheltuieli controlate, economisire consecventă, investiții disciplinate și timp.
În educația financiară, lucrurile importante se construiesc prin obiceiuri. Iar obiceiurile bune, repetate suficient de mult timp, pot schimba radical rezultatul financiar al unei vieți.
Lasă un răspuns