
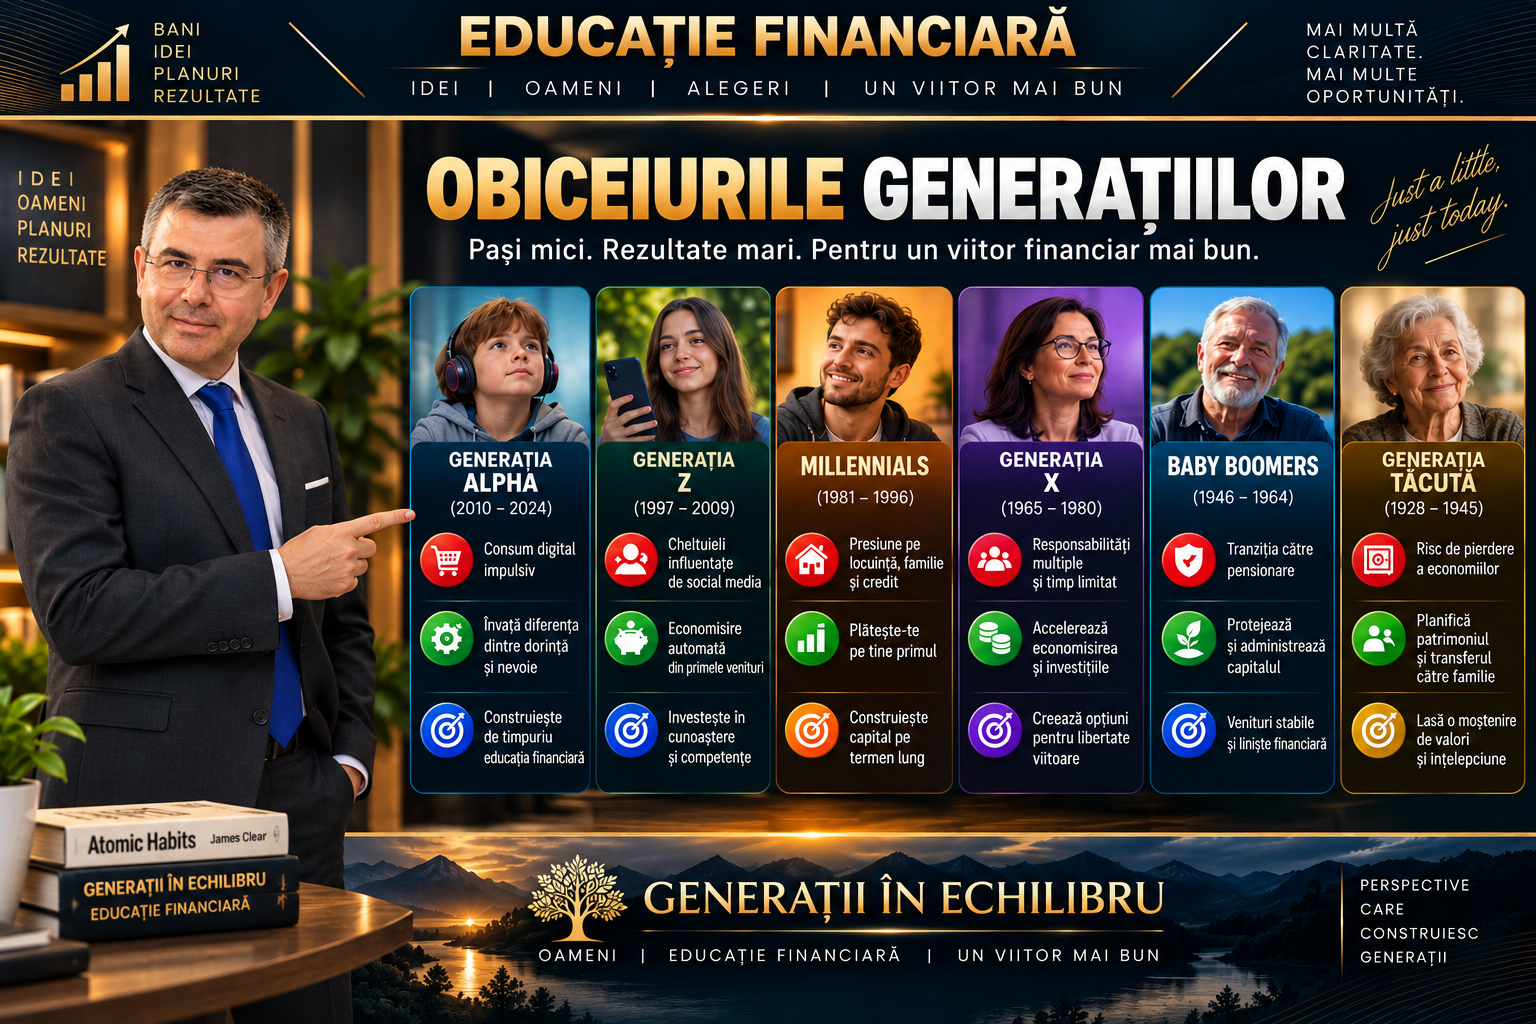
Cum transformăm gesturile financiare mici în rezultate mari
Există o idee din educația financiară pe care o consider fundamentală: felul în care te comporți în fiecare zi are, în timp, un impact mai mare decât o decizie financiară spectaculoasă luată o singură dată.
Una dintre cărțile mele preferate despre acest subiect este Atomic Habits, scrisă de James Clear. Este o carte despre comportamentul uman și despre felul în care obiceiurile mici, repetate suficient de mult timp, pot produce schimbări importante.
Eu vreau să duc această idee într-o zonă foarte concretă: educația financiară și diferențele dintre generații.
Pentru că fiecare generație are propriul său context economic, propriile experiențe și propriile reflexe financiare. Un om care a crescut într-o perioadă de lipsuri economice va privi banii diferit de cineva care a crescut într-o economie digitală, în care investițiile, creditul, comerțul online și accesul instant la informație fac parte din viața de zi cu zi.
Obiceiul este mai important decât intenția
Mulți oameni își stabilesc obiective financiare. „Vreau să economisesc.” „Vreau să investesc.” „Vreau să îmi controlez cheltuielile.” „Vreau să ajung independent financiar.”
Obiectivul este important pentru că stabilește direcția. Sistemul de obiceiuri este cel care produce progresul.
Dacă vreau să devin investitor, de exemplu, obiectivul este doar punctul de plecare. Sistemul poate arăta astfel:
îmi stabilesc un buget, urmăresc cheltuielile, economisesc lunar, citesc despre investiții, analizez deciziile pe care le iau și îmi revizuiesc greșelile.
Repetate suficient de mult timp, aceste acțiuni creează un comportament. Iar comportamentul repetat începe să construiască identitatea.
La început spui:
„Vreau să devin disciplinat financiar.”
După câteva luni în care economisești constant, urmărești bugetul și iei decizii mai bune, poți spune:
„Sunt o persoană disciplinată financiar.”
Ai deja dovezi.
„Just a little, just today”
Recent am ascultat un podcast cu Loredana Pădurean și mi-a rămas în minte un principiu foarte simplu: „Just a little, just today.”
Mi se pare extraordinar de potrivit pentru educația financiară. În loc să îți spui: „De astăzi trebuie să economisesc foarte mult.” poți începe cu: „Astăzi economisesc puțin.” În loc de: „De acum înainte îmi voi urmări toate cheltuielile.” începi cu: „Astăzi îmi notez cheltuielile.”
În loc să construiești deodată un sistem financiar complicat, faci un pas mic, ușor de repetat. Apoi îl repeți mâine. Și poimâine.
Aici începe transformarea.
Efectul de 1%
James Clear vorbește despre puterea îmbunătățirilor mici și despre efectul compus al progresului.
Matematic, dacă ai crește cu 1% în fiecare zi, formula ar fi: 1,01³⁶⁵ ≈ 37,8
Este o imagine foarte bună pentru ceea ce poate face acumularea în timp.
În finanțe, efectul este intuitiv. Dacă economisești 50 de lei astăzi, cei 50 de lei nu îți schimbă viața.
Dacă economisești 50 de lei în fiecare lună, începi să construiești un obicei. Dacă înveți să economisești mai mult, să investești disciplinat și să îți crești veniturile, în timp începi să construiești capital. Efectul important apare prin acumulare.
Rezultatele apar mai târziu decât efortul
Aici apare una dintre cele mai dificile lecții ale schimbării comportamentale. Imaginează-ți o plantă. O uzi astăzi. O uzi mâine. O uzi și peste trei zile. La suprafață pare că nu se întâmplă mare lucru. Apoi apare o frunză. Apa a avut efect din prima zi. Doar că rezultatul nu era încă vizibil.
La fel funcționează și economisirea, investițiile și construirea obiceiurilor financiare. Efortul este vizibil imediat. Rezultatul poate deveni vizibil mult mai târziu. James Clear numește această perioadă platoul potențialului latent. Este perioada în care muncești, repeți, acumulezi, dar rezultatele încă nu par proporționale cu efortul. Tocmai aici renunță foarte mulți oameni.
Răbdarea devine, astfel, o competență financiară.
Indiciu → dorință → răspuns → recompensă
Un obicei urmează o buclă. Indiciul îți atrage atenția asupra unei nevoi. Observi, de exemplu, că la finalul lunii nu mai știi unde s-au dus banii. Apare dorința: vrei să ai control asupra finanțelor tale. Urmează răspunsul: începi să îți notezi cheltuielile. Apoi apare recompensa: vezi unde se duc banii și începi să iei decizii mai bune.
Cu timpul, comportamentul devine automat.
Fă obiceiul atractiv, ușor și satisfăcător
Un obicei are șanse mai mari să reziste atunci când este simplu de executat. Dacă îți propui să faci un buget complicat, cu zeci de categorii și formule, este posibil să abandonezi după câteva săptămâni. Dacă începi cu trei-patru categorii esențiale și îl urmărești constant, ai șanse mult mai mari să îl păstrezi. Apoi îl poți îmbunătăți.
Tehnologia și inteligența artificială pot ajuta foarte mult aici. Poți folosi instrumente digitale pentru a clasifica cheltuielile, urmări progresul, identifica tipare și construi rapoarte simple.
Instrumentul se poate schimba. Obiceiul rămâne.
Leagă un obicei nou de unul existent
Una dintre cele mai eficiente metode este să construiești noul obicei peste unul deja existent. Dacă îți verifici contul de investiţii în fiecare duminică, acela poate deveni momentul în care îți verifici și bugetul. Dacă îți notezi cheltuielile zilnic, următorul pas poate fi verificarea săptămânală a acestora. Un obicei îl poate declanșa pe următorul. În timp se formează un sistem.
Urmărește progresul
Ai nevoie de dovezi. Dacă economisești lunar, notează suma. Dacă reduci cheltuielile, măsoară diferența. Dacă investești, urmărește contribuțiile. Dacă înveți, notează ceea ce ai parcurs. Progresul măsurat devine vizibil. Iar progresul vizibil produce motivație.
Poți chiar să îți oferi o mică recompensă atunci când atingi un obiectiv intermediar. Poate fi o experiență, o ieșire sau ceva ce îți face plăcere.
Recompensa trebuie să susțină obiceiul și să facă procesul plăcut.
Ai ratat o zi? Revino a doua zi.
Este una dintre regulile pe care le consider extrem de importante: O zi ratată este o zi ratată. A doua zi revii.
Ai uitat să îți notezi cheltuielile? Revii mâine.
Nu ai economisit luna aceasta cât ți-ai propus? Continui luna următoare.
Ai făcut o investiție greșită? Analizezi, înveți și continui.
O abatere poate apărea în orice sistem. Repetarea abaterii transformă însă excepția în obicei.
Cele șase generații și obiceiurile lor financiare
Aici începe partea pe care vreau să o dezvolt în mod particular în această carte. Cele șase generații au contexte diferite, iar educația financiară trebuie adaptată fiecăreia.
Generația Alpha
Provocare: accesul foarte timpuriu la consum digital și la stimulente financiare instantanee.
Obicei de construit: să învețe diferența dintre dorință și nevoie și să înțeleagă valoarea banilor înainte de a intra în viața financiară adultă.
Sfat: Învață valoarea banilor înainte să înveți cum să îi cheltuiești.
Generația Z
Provocare: presiunea consumului vizibil, influența social media și accesul foarte ușor la produse financiare și credit.
Obicei de construit: economisire automată și educație investițională încă de la primele venituri.
Sfat: Prima ta investiție poate fi în înțelegerea banilor.
Millennials
Provocare: echilibrul dintre venituri, costul locuirii, familie, copii, credit și construirea capitalului pe termen lung.
Obicei de construit: transformarea unei părți din venitul lunar în economii și investiții automate.
Sfat: Plătește-te pe tine primul.
Generația X
Provocare: responsabilități multiple și presiunea de a susține simultan familia, copiii și propriul viitor financiar.
Obicei de construit: accelerarea acumulării de capital și revizuirea periodică a portofoliului financiar.
Sfat: Capitalul construit astăzi cumpără opțiuni pentru mâine.
Baby Boomers
Provocare: tranziția de la venitul activ către perioada de pensionare și gestionarea capitalului acumulat.
Obicei de construit: planificarea retragerilor, protejarea capitalului și menținerea unei perspective pe termen lung.
Sfat: Capitalul acumulat trebuie administrat cu aceeași disciplină cu care a fost construit.
Generația Tăcută
Provocare: protejarea economiilor și transmiterea experienței financiare către generațiile următoare.
Obicei de construit: planificarea patrimoniului și transferul cunoștințelor financiare către familie.
Sfat: Cea mai valoroasă moștenire poate începe cu o lecție despre bani.
Obiceiul construiește identitatea. Identitatea întărește obiceiul.
Poate aceasta este una dintre cele mai importante idei din Atomic Habits pe care vreau să o aduc în educația financiară.
Spui: „Vreau să economisesc.” Începi să economisești. Apoi devii persoana care economisește.
Spui: „Vreau să investesc.” Începi să citești, să înveți, să analizezi și să investești. Apoi devii investitor.
Identitatea se construiește prin dovezi. Fiecare acțiune este un mic vot pentru persoana care vrei să devii.
Obiectivul arată destinația. Sistemul te duce acolo.
Dacă obiectivul tău este: „Vreau să fiu independent financiar.” ai nevoie de un sistem. Buget lunar. Economisire automată. Fond de rezervă. Investiții regulate. Educație financiară. Monitorizarea progresului. Revizuirea deciziilor. Dezvoltarea veniturilor.
Acestea sunt comportamente. Repetate suficient de mult timp, ele devin obiceiuri. Obiceiurile formează un sistem. Sistemul produce rezultate.
Succesul este rezultatul acumulat al comportamentelor repetate
În opinia mea, succesul financiar are foarte puțin de-a face cu o singură decizie spectaculoasă.Are mult mai mult de-a face cu ceea ce faci atunci când nimeni nu te vede. Cu cei 50 de lei economisiți. Cu bugetul verificat duminică seara. Cu investiția făcută constant. Cu cartea citită. Cu greșeala analizată. Cu cheltuiala pe care ai decis să o eviți. Cu venitul suplimentar pe care ai început să îl construiești. Cu disciplina repetată. Acolo se construiește rezultatul.
Just a little. Just today. Poate că aceasta este cea mai simplă formulă cu care putem începe. Nu trebuie să îți schimbi toată viața financiară astăzi. Fă puțin. Astăzi. Economisește puțin. Notează-ți cheltuielile. Citește câteva pagini. Verifică-ți bugetul. Învață un concept nou. Fă primul pas către investiții. Apoi repetă mâine. Pentru că, în educația financiară, consistența bate intensitatea. Iar ceea ce repeți suficient de mult timp ajunge, aproape fără să îți dai seama, să facă parte din cine ești.
Acesta este și unul dintre mesajele centrale ale proiectului „Generații în echilibru – Educație Financiară”: fiecare generație are propriile provocări financiare, însă toate pot începe de la aceeași idee simplă — un obicei bun, repetat suficient de mult timp, poate schimba rezultatul unei vieți.
Lasă un răspuns